Author: Maëlle Blaise
-

L’application du délai spécial d’imposition de l’article 358, §1er, 3° du CIR 92 en cas d’enquête pénale classée sans suite
La première concerne l’application du délai spécial d’imposition prévu à l’article 358 §1er, 3° du CIR 92 lorsqu’une enquête pénale aboutit à une décision de classement sans suite. La seconde question traitée par la Cour concernait le rôle du juge dans l’appréciation des conditions de maintien d’une cotisation. Plus précisément, il s’agissait de déterminer si,…
-

Les sociétés holding et l’abus de la Directive Mère-Filiale
L’Avocate générale examine la question de savoir si l’exonération de retenue à la source prévue par la directive mère-filiale peut être refusée alors même que la société mère établie dans l’Union européenne constitue une société réelle et est le bénéficiaire effectif des dividendes. Selon ses conclusions, lorsqu’une filiale distribue des bénéfices à sa société mère…
-

La réforme du régime fiscal préférentiel flamand applicable aux sociétés familiales : impacts et points d’attention
Ce régime permet ainsi, sous certaines conditions, de transmettre sans droits de donation les (actifs d’) entreprises familiales ou les (actions de) sociétés familiales, ou de les transmettre par succession à un taux réduit (3 % ou 7 %). Il constitue dès lors un instrument essentiel dans le cadre de la planification patrimoniale et successorale…
-
DLUquinquies : une nouvelle chance de régulariser ses avoirs
Si l’architecture générale du mécanisme reste proche des précédents cycles de régularisation, la pratique administrative récente met en évidence un durcissement sensible tant du coût de la régularisation que des exigences probatoires imposées aux contribuables. Instaurée par la loi-programme du 18 juillet 2025, publiée au Moniteur belge le 29 juillet 2025, la DLUquinquies constitue le…
-
Pilier Deux en Belgique : prolongation des délais de dépôt jusqu’au 30 septembre 2026
L’Union européenne a transposé ces règles par la Directive (UE) 2022/2523 du Conseil du 14 décembre 2022. La Belgique a mis en œuvre cette directive par la loi du 19 décembre 2023 (la « loi belge Pilier Deux »), telle que modifiée par la loi du 12 mai 2024. Ces règles s’appliquent aux groupes multinationaux…
-

La gestion de la TVA sous le régime du compte-provisions : analyse du nouveau cadre procédural
Ce nouvel instrument, détaillé dans une brochure du SPF Finances du 22 avril dernier, devient le pivot central de la relation financière entre l’assujetti et l’Administration. Si la logique de fond demeure inchangée pour les entreprises à jour de leurs obligations, l’impact pratique sur le suivi des paiements, des crédits et des remboursements impose une…
-
La Belgique condamnée pour ne pas avoir transposé l’article 8(7) de la directive ATAD dans ses règles CFC
1. Le cadre ATAD et le choix initial de la Belgique La directive ATAD impose aux États membres de mettre en place des règles CFC visant à inclure, sous certaines conditions, les bénéfices non distribués de filiales faiblement imposées dans la base imposable de la société mère résidente. Deux modèles sont prévus pour déterminer les…
-
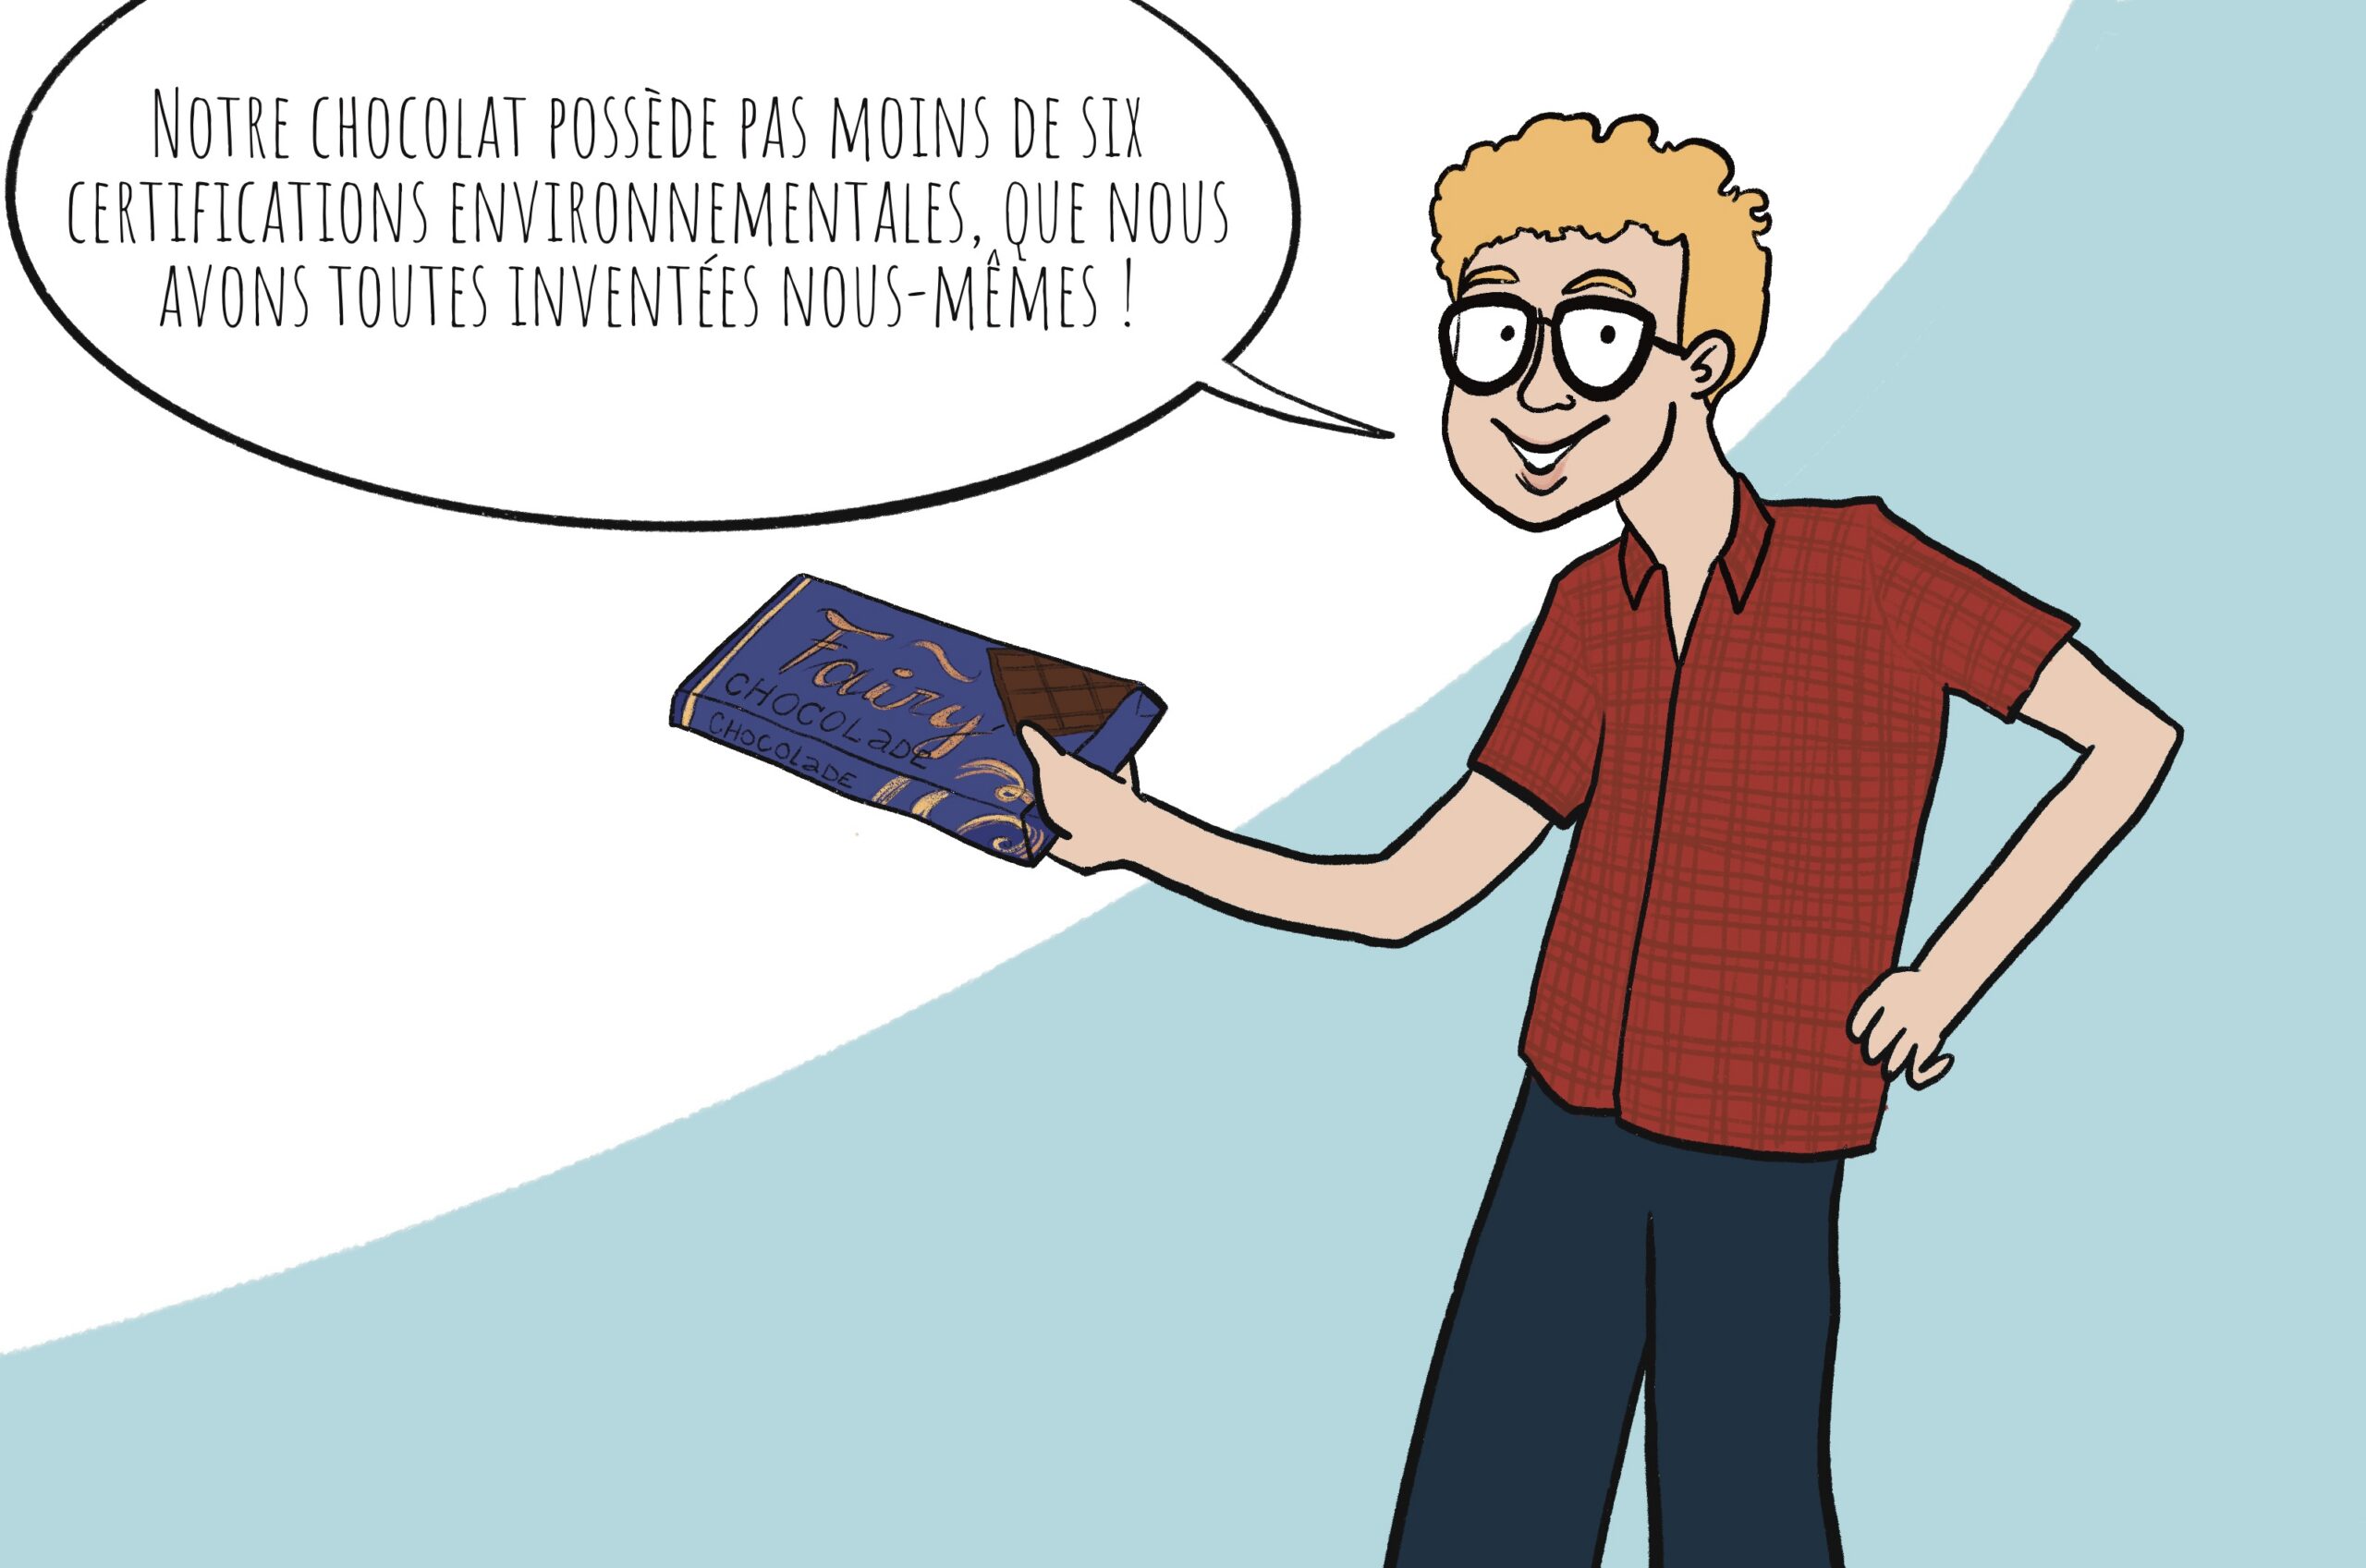
Soutenir les consommateurs dans la transition écologique : ce que la directive ECGT implique pour les entreprises et les consommateurs belges
Adoptée le 28 février 2024, la directive ECGT renforce les règles existantes de protection des consommateurs afin de lutter contre les allégations trompeuses et de garantir que les informations fournies soient exactes, transparentes et vérifiables. La directive devait être transposée en droit belge pour le 27 mars 2026, avec application à partir du 27 septembre…
-
Statut d’expatrié : modifications récentes et éclairages de la Circulaire n° 2026/C/51 du 1er avril 2026
A. Ancien et nouveau régime d’expatriés L’ancien régime des expatriés était fondé exclusivement sur une circulaire du 8 août 1983. Par la loi-programme du 27 décembre 2021, l’ancien régime ‘administratif’ est remplacé par un nouveau régime ‘légal’ (voir la section cet article pour en savoir davantage). Selon une disposition transitoire, l’ancien et le nouveau régime…
-
Démolition – reconstruction : dans quels cas le taux de TVA de 6 % peut-il s’appliquer ?
La loi-programme du 18 juillet 2025 a instauré un régime permanent, applicable à partir du 1er juillet 2025, permettant dans certains cas d’appliquer le taux réduit de TVA de 6 % tant aux travaux immobiliers qu’à la vente d’un logement reconstruit. Compte tenu de la complexité du régime et du nombre important de conditions à…